Senin, 12 November 2018

Manajemen Keuangan

MANAGEMENT KEUANGAN

Oleh Ibu Yunita Rahma, SE. MM
diupload oleh Ngafifah Noer


Pengertian Manajemen Keuangan
Keown, Martin, Petty, dan Scott (2005:4)
·         Financial management is corcerned with maintenance and creation of economic value or wealth yang artinya manajemen keuangan adalah mengenai pemeliharaan dan penciptaan dari nilai ekonomi atau kekayaan.
·         Sutrisno (2003;3)
·         Manajemen keuangan adalah semua aktivitas perusahaan yang berhubungan dengan usaha-usaha mendapatkan dana perusahaan dengan biaya yang murah serta usaha untuk menggunakan dan mengalokasikan dana tersebut secara efisien.


Fungsi Manajemen Keuangan
Tiga keputusan utama
1. Keputusan Investasi
2. Keputusan Pendanaan
3. Keputusan Dividen


Keputusan Investasi
Keputusan investasi adalah masalah bagaimana manajer keuangan harus mengalokasikan dana ke dalam bentuk-bentuk investasi yang akan dapat mendatangkan keuntungan di masa yang akan datang. Bentuk, macam, dan komposisi dari investasi tersebut akan mempengaruhi dan menunjang tingkat keuntungan di masa depan. Keuntungan di masa depan yang diharapkan dari investasi tersebut tidak dapat diperkirakan secara pasti. Oleh karena itu, investasi akan mengandung risiko atau ketidakpastian karena risiko dan hasil yang diharapkan dari investasi itu akan sangat mempengaruhi pencapaian tujuan, kebijakan, maupun nilai perusahaan.

Keputusan Pendanaan
Keputusan pendanaan ini sering disebut juga sebagai kebijakan struktur modal. Pada keputusan ini manajer keuangan dituntut untuk mempertimbangkan dan menganalisis kombinasi dari sumber-sumber dana yang ekonomis bagi perusahaan guna membelanjai kebutuhan-kebutuhan investasi serta kegiatan usahanya.

Keputusan Deviden
Dividen merupakan bagian keuntungan yang dibayarkan oleh perusahaan kepada pemegang saham. Oleh karena itu dividen ini merupakan penghasilan yang diharapkan oleh para pemegang saham.

Keputusan Deviden merupakan Keputusan Manajemen Keuangan untuk menentukan:
(1) besarnya prosentase laba yang dibagikan dalam bentuk cash dividen,
(2) stabilitas dividen yang dibagikan,
(3) dividen saham (stock dividen),
(4) pemecahan saham (stocksplit),
(5) penarikan kembali saham yang beredar, yang semuanya ditujukan untuk meningkatkan kemakmuran para pemegang saham.


Tujuan Perusahaan

Tujuan Perusahaan adalah meningkatkan kemakmuran para pemegang saham atau pemilik. Kemakmuran para pemegang saham diperlihatkan dalam wujud semakin tingginya harga saham, yang merupakan pencerminan dari keputusan investasi, pendanaan, dan kebijakan dividen. Maka tujuan dari manajemen keuangan adalah bagaimana perusahaan mengelola baik itu mendapatkan dana maupun mengalokasikan dana guna mencapai nilai perusahaan
yaitu kemakmuran para pemegang saham.(Sutrisno,2003:5).


Fungsi Manajemen Keuangan

Fungsi Manajemen Keuangan adalah sebagai berikut:

·         Planning atau Perencanaan Keuangan, meliputi Perencanaan Arus Kas dan Rugi Laba.
·         Budgeting atau Anggaran, perencanaan penerimaan dan pengalokasian anggaran biaya secara efisien dan memaksimalkan dana yang dimiliki.
·   Controlling atau Pengendalian Keuangan, melakukan evaluasi serta perbaikan atas keuangan dan sistem keuangan perusahaan.
·      Auditing atau Pemeriksaan Keuangan, melakukan audit internal atas keuangan perusahaan yang ada agar sesuai dengan kaidah standar akuntansi dan tidak terjadi penyimpangan.
·  Reporting atau Pelaporan Keuangan, menyediakan laporan informasi tentang kondisi keuangan perusahaan dan analisa rasio laporan keuangan.


Sejarah Perkembangan Manajemen Keuangan :

Awal Abad 19 sekitar tahun 1900

·         Istilah manajemen keuangan mulai muncul di Amerika Serikat yang mana industrinya telah berkembang pesat mengakibatkan persoalan baru yaitu bagaimana dan darimana memperoleh kebutuhan dan untuk membiayai operasi perusahaan sehingga muncullah manajemen keuangan.

·         Manajemen keuangan waktu itu suatu bidang ilmu yang terpisah dari ilmu-ilmu lainnya yang menekankan diri dari aspek-aspek hukum yang biasanya muncul pada perusahaan, seperti aspek yang masalah merger, pendataan, ekspansi perusahaan, pembentukan perusahaan baru , tata cara go public dan penjualan surat-surat berharga.

Pada tahun 1929 s.d 1933 – an :

·         Perkembangan bisnis tersebut di atas belum di lakukan dengan sempurna dan tidak di imbangi dengan peningkatan daya beli masyarakat.
·         Regulasi yang mengatur aktivitas perusahaan terlambat di terapkan sehingga terjadi kelesuan perekonomian (resisi) sehingga pemerintah mengalami kesulitan yang serius yang mengakibatkan kegagalan bisnis di berbagai sektor;
·         Pada waktu itu peranan manajemen keuangan memfokuskan analisisnya pada masalah-masalah kebangkrutan dan reorganisasi. Likuiditas perusahaan dan peraturan-peraturan tentang surat-surat berharga yang ditawarkan di pasar modal menjadi prioritas pengelolaan keuangan.

Pada masa inilah manajemen keuangan telah bergeser perannya dari masa pencairan dana untuk pembiayaan dalam melakukan merger, konsolidasi dan pendirian perusahaan baru ke masalah struktur modal yang menganalisis perimbangan antara hutang jangka panjang dengan modal sendiri. Hal itu membuktikan bahwa manajemen keuangan tidak hanya mencari dana, tetapi juga menentukan komposisi dana harus di peroleh agar mendapatkan modal dengan biaya yang minimal (tercapai struktur modal yang optimum).


Pada tahun 1940 s.d 1950 - an :
·  Di pelajari oleh masyarakat luas.
• Manajemen keuangan tidak hanya mengatur masalah bagaimana memperoleh dana dan  
struktur modalnya, namun telah mempelajari bagaimana menggunakan dana secara  efektif dan efisien.
• Manajemen keuangan di maksudkan untuk menghitung secara rinci keadaan keuangan perusahaan, sehingga dapat di analisis besarnya laba yang di peroleh dan besarnya nilai perusahaan yang tercermin pada harga saham-sahamnya.

Tahun 1960 s.d. 1970 – an ;

Ilmu manajemen keuangan mengalami suatu pembaharuan pada sisi hutang(liability) dan modal sendiri yang berada disisi kanan laporan neraca. Memfokuskan pada penetapan kebijakan dan pengambilan keputusan yang berpengaruh terhadapbnilai perusahaan. Ada 2 pusat perhatian yang diutamakan :
·         Kombinasi optimal dari surat-surat berharga.
·         Cara-cara bagaimana investor secara individu mengambil keputusan-keputusan investasi, teori portofolio, dan implikasinya terhadap keuangan perusahaan.

Pada awal tahun 1966, perekonomian dunia di landa inflasi, sehingga pasar keuangan melakukan kebijakan yang sangat ketat dan tingkat biaya memperoleh dana yang tinggi. Dalam menghadapi kondisi seperti ini ilmu manajemen keungan memiliki 4 bidang tugas pokok :

·         Pengendalian arus kas dan arus fisik barang.
·         Mencoba menghubungkan antara keputusan keuangan dengan fungsi-fungsi manajemen lainnya.
·         Di kaitkannya perencanaan dan pengendalian keuangan dan faktor-faktor perubahan lingkungan eksternal.
·         Manajemen keuangan tidak hanya berlanggung jawab terhadap pengelolaan arus kas, tetapi juga mengontrol pusat-pusat laba yang ada dari seluruh operasi perusahaan. Para eksekutif keuangan harus dapat mengevaluasi aspek dari operasi perusahaan untuk mencapai tujuan perusahaan yaitu memaksimalkan nilai perusahaan.

Tahun 1970-an sampai awal abad 21 :

Berkembang dengan pesat
·         Terus berkembang dengan munculnya inovasi baru dalam pembiayaan seperti Leasing dan pertumbuhan perusahaan secara eksternal melalui konglomerasi, merger, akuisisi
·         Ilmu manajemen keuangan terus berkembang menjadi suatu ilmu yang tidak dapat di lepaskan dari bagian suatu proses pengambilan keputusan oleh hampir semua perusahaan.

Perkembangan Teori Keuangan :

Perkembangan teori keuangan dikenal sejak tahun 1900 sampai abad dua puluh satu ini tidak begitu pesat. Perkembangan tersebut umumnya merupakan penyempurnaan dan
pendalaman serta perluasan analisis dari teori yang ada. Perkembangan teori keuangan
adalah:

• Teori Pasar Modal Efisien (Efficient Capital Market Theory)
• Teori Struktur Modal (Capital Structure Theory)
• Teori Dividen (Dividend Theory)
• Teori Diskon Aliran Kas (Cashflow Discounted Theory)
• Teori Agensi (Agent Theory)
• Teori Informasi Asimetrik (Asymetric Information Theory)
• Teori Portfolio (Portfolio Theory)
• Teori Opsi (Option Theory)

Prinsip-Prinsip Keuangan
1.    Prinsip “Self Interest Behavior”
Prinsip ini mengatakan 'People act in their own financial self interest'. Inti prinsip ini adalah orang akan memilih tindakan yg memberikan keuntungan ( Secara keuangan ) yang terbaik bagi dirinya.
2.    Prinsip “Risk Aversion”
Prinsip ini mengatakan 'When all else is equal, people prefer higher return and lower risk'. Inti prinsip ini adalah orang akan memilih alternatif dengan rasio keuntungan ( Return ) besar dan risiko ( Risk ) terkecil.
3.    Prinsip “Devirsification”
Prinsip ini mengatakan 'Diversification is beneficial'. Prinsip ini mengajarkan bahwa tindakan diversifikasi adalah menguntungkan karena dapat meningkatkan rasio antara keuntungan dan risiko.
4.    Prinsip “Two Sided Transaction”
Prinsip ini mengatakan 'Each financial transaction has at least two sides' Prinsip ini mengingatkan kita bahwa dalam mempelajari dan membuat keputusan keuangan kita tidak hanya melihat dari sisi kita, tetapi juga mencoba melihat dari sisi lawan transaksi kita.
5.    Prinsip “Incremental Benefit”
Prinsip ini mengatakan 'Financial decisions are based on incremental benefit'. Prinsip ini mengajarkan bahwa keputusan keuangan harus di dasarkan pada selisih antara nilai dengan suatu alternatif dan nilai tanpa alternative tersebut.
6.    Prinsip “Signating”
Prinsip ini mengatakan 'Action convey information'. Prinsip ini mengajarkan bahwa setiap tindakan mengandung informasi.
7.    Prinsip “Capital Market Eficinecy”
Prinsip ini mengatakan 'Capital market are efficient' Capital market atau pasar modal yang efisien adalah pasar modal di mana harga aktiva finansial yg di perjual belikan mencerminkan seluruh informasi yang ada dan dapat menyesuaikan diri secara cepat terhadap informasi baru. Agar pasar modal dapat efisien secara informasi, pasar modal tersebut harus efisien secara operasi ( Operational efficiency ), misal kemudahan dalam berjual-beli sekuritas.
8.    Prinsip “Risk-Return Trade-Off”
Prinsip ini mengatakan 'There is a trade-off between risk and return'. Orang menyukai keuntungan tinggi dengan resiko rendah (risk aversion). Kondisi 'high return, low risk' ini tidak akan tercapai karena semua orang menginginkannya (self interest behavior). Prinsip ini mengatakan 'jika anda menginginkan keuntungan besar, bersiaplah untuk menanggung risiko yg besar pula atau 'high returô€…¶, high risk’.
9.    Prinsip “Option”
Prinsip ini mentakan 'Option is valuable'. Option atau opsi adalah suatu hak tanpa kewajiban untuk melalukan sesuatu. Prinsip option ini menjadi dasar pengembangan sekuritas turunan (Derivative Security) option yang berguna untuk melakukan hedging ( tindakan pengurangan risiko ). Di samping itu prinsip option banyak membantu dalam menganalisis dan memahami pengambilan keputusan keuangan.
10.              Prinsip “Time of Value”
Prinsip ini mengatakan 'Time has a time value'. Prinsip ini mengajarkan bahwa uang Rp. 1.000, yg kita terima hari ini tidak sama nilainya dengan uang Rp 1.000,- yg kita terima bulan depan. Banyak orang tidak menyadari implikasi dari pertumbuhan majemuk (Compound growth) atau bunga berbunga pada keputusan keuangan.


Prinsip Manajemen Keuangan
Manajemen keuangan tidak hanya berbicara tentang pencatatan akuntansi saja. Lebih dari itu, manajemen keuangan adalah bagian yang penting dan tidak bisa dianggap sebagai suatu
kegiatan yang hanya menjadi urusan orang orang keuangan.

Peran Manajemen Keuangan
Manajemen Keuangan merupakan manajemen terhadap fungsi-fungsi manajemen keuangan. Fungsi-fungsi manajemen meliputi:
• begaimana memperoleh dana (raising of fund),
• bagaimana mengelola dana (management funds)
• bagaimana menggunakan dana tersebut (allocation of fund).

Pengertian Pasar Finansial
Pasar keuangan (finansial) adalah mekanisme pasar yang memungkinkan bagi seorang atau koporasi untuk dengan mudah dapat melakukan transaksi penjualan dan pembelian dalam bentuk sekuritas keuangan (seperti saham danobligasi).
Dalam sekuritas komoditas dimungkinkan dapat melakukan pembelian dan penjualan awal atas produk-produk sumber alam seperti produkpertanian dan Pertambangan dan lain sebagainya.

Pasar keuangan dapat berarti :
a.    Suatu system pasar yang memfasilitasi terjadinya perdagangan antar produk dan turunan keuangan seperti misanya bursa efek yang memfasilitasi perdagangan saham, obligasi dan waran.
b.    Pertemuan antara pembeli dan penjual untuk memperdagangkan produk keuangan dalam berbagai cara termasuk penggunaan bursa efek, secara langsung antara penjual dan pembeli (over-the-counter).

Pasar keuangan adalah pasar di mana orang dan entitas dapat melakukan perdagangan sekuritas keuangan, komoditas, dan barang-barang lain yang bernilai sepadan dengan biaya transaksi yang rendah dan dengan harga yang mencerminkan pasokan dan permintaan. Efek termasuk saham dan obligasi, dan komoditas termasuk logam mulia atau barang pertanian.

Jenis-jenis Pasar Finansial
Pasar Keuangan dapat dibagi kedalam bebrapa sub jenis seperti :
a.    Pasar modal yang terdiri dari pasar primer dan pasar sekunder yang terbagi lagi menjadi :
1.    Pasar saham, yang merupakan sarana pembiayaan melalui penerbitan saham, dan merupakan sarana perdagangan saham.
2.    Pasar obligasi yang merupakan sarana pembiayaan melalui penerbitan obligasi dan merupakan sarana perdagangan obligasi.
b.    Pasar komoditi, yang memfasilitasi perdagangan komoditi.
c.    Pasar keuangan, yang merupakan sarana pembiayaan utang jangka pendek dan investasi.
d.   Pasar derivatif, yang merupakan sarana yang menyediakan instrumen untuk mengelola risiko keuangan.
e.    Pasar berjangka, yang merupakan sarana yang menyediakan stadarisasikontrak berjangka bagi perdagangan suatu produk pada suatu tanggal dimasa mendatang.
f.     Pasar asuransi, yang memfasilitasi redistribusi dari berbagai risiko.
g.    Pasar valuta asing, yang memfasilitasi perdagangan valuta asing.

PERAN DAN FUNGSI PASAR FINANSIAL
Fungsi Perantara dan Fungsi Finansial
Fungsi-Fungsi Perantara dari Pasar Finansial adalah termasuk hal-hal ini:
a.    Distribusi Sumber Daya: Pasar finansial mendukung distribusi kembali sumber daya ekonomi riil dari pemilik modal kepada penerima modal yang sesungguhnya.
b.    Meningkatkan Pendapatan: Pasar finansial memungkinkan pemilik modal untuk mendapatkan bunga atau dividen atau kelebihan dana mereka, dengan demikian mendukung peningkatan pendapatan individu dan pendapatan nasional.
c.    Pemakaian Dana Secara Produktif: Pasar finansial mendukung penggunaan dana-dana secara produktif, dan dengan demikian meningkatkan pendapatan nasional dan produk domestik bruto.
d.    Penghimpunan Modal: Pasar Finansial menyediakan sarana untuk menyaurkan kelebihan dana, sehingga membantu penghimpunan modal suatu Negara.
e.    Pembentukan Harga: Pasar finansial membantu pembentukan harga melalui interaksi antara para pembeli dan penjual. Pasar finansial memberikan tanda untuk alokasi dana-dana dalam ekonomi yang berdasarkan faktor permintaan dan penawaran melalui mekanisme yang disebut proses pembentukan harga.
f.     Mekanisme Penjualan: Pasar finansial menyediakan mekanisme penjualan aset finansial, sehingga pemodal mendapatkan manfaat dari likuiditas aset finansial tersebut.
g.    Informasi: Aktivitas dari para pelaku pasar finansial mengakibatkan terciptanya informasi harga dan penyebaran informasi tersebut ke berbagai segmen pasar sehingga mengurangi biaya transaksi aset finansial.

Fungsi-Fungsi Finansial:
Fungsi-Fungsi Finansial meliputi:
a.    Menyediakan dana kepada debitur sehingga memungkinkan debitur untuk melaksanakan rencana investasinya.
b.    Menyediakan instrumen-instrumen yang menghasilkan pendapatan kepada para kreditur pemilik modal sehingga memungkinkan para kreditur pemilik modal untuk memupuk kekayaan melalui kepemilikan surat-surat hutang.
c.    Menyediakan instrumen-instrumen yang menghasilkan pendapatan kepada para kreditur pemilik modal sehingga memungkinkan para kreditur pemilik modal untuk memupuk kekayaan melalui kepemilikan surat-surat hutang.
d.   Menyediakan likuiditas di pasar sehingga mendukung perdagangan Reksa Dana.
e.    Menyediakan likuiditas untuk bank-bank komersial.
f.     Mendukung pembentukan kredit.
g.    Mempromosikan tabungan.
h.    Mempromosikan investasi.
i.      Mendukung pertumbuhan ekonomi


METODOLOGI PENELITIAN


BAHAN AJAR MATA KULIAH METODOLOGI PENELITIAN

Oleh Bpk. Dr. Jakfar Hasan, M.Pd
diupload oleh Ngafifah Noer


1. Tujuan Perkuliahan
a. Untuk memberikan mahasiswa kerangka dasar dalam melaksanakan penelitian
b. Untuk memberikan mahasiswa kemahiran dalam mempersiapkan dokumen-
dokumen yang diperlukan dalam melakukan penelitian
2. SAP
a. [Minggu 1] Pengenalan Kuliah dan Teori Latar Belakang Untuk Penelitian
b. [Minggu 2] Tema Penelitian
c. [Minggu 3] Literature Review
d. [Minggu 4] Investigasi, Observasi dan Wawancara
e. [Minggu 5] Sampling
f. [Minggu 6] Kuesioner dan Pengumpulan Data
g. [Minggu 7] Pengolahan, Penyajian Hasil danPenganalisaan
h. [Minggu UTS] UTS
i. [Minggu 8] Penulisan Proposal
j. [Minggu 9] Diskusi Tiga Dokumen Untuk Literature Review
k. [Minggu 10] Penulisan Tugas Akhir/Skripsi
l. [Minggu 11] Statistik dan Penelitian
m. [Minggu 12] Menulis Makalah Ilmiah
n. [Minggu 13] Presentasi Proposal Penelitian
o. [Minggu 14] Presentasi Proposal Penelitian
p. [Minggu UAS] UAS

3

METODE PENELITIAN

INTRO….
1. Metodologi:
 Metode -> cara yg tepat utk melakukan sesuatu
 Logos -> ilmu atau pengetahuan
 Metodologi -> cara melakukan sesuatu dgn menggunakan pikiran secara

seksama utk mencapai suatu tujuan.

 Penelitian -> suatu kegiatan utk mencari, mencatat, merumuskan dan
menganalisis sampai menyusun laporannya, terhadap suatu
permasalahan

2. Pendapat Orang:
 Pemikiran yg sistematis mengenai berbagai jenis masalah yg pemecahannya
memerlukan pengumpulan & penafsiran fakta2 (David H. Penny)
 Penyelidikan dr suatu bidang ilmu pengetahuan yg dijalankan utk memperoleh
fakta2 atau prinsip2 dgn sabar, hati2 serta sistematis (J. Suprapto MA)
 Usaha utk menemukan, mengembangkan & menguji kebenaran suatu
pengetahuan (Sutrisno Hadi MA)

3. Pengertian:
 Suatu cabang ilmu pengetahuan yg membicarakan /mempersoalkan mengenai
cara-cara melaksanakan penelitian (yaitu meliputi kegiatan2 mencari, mencatat,
merumuskan, menganalisis sampai menyusun laporannya) berdasarkan fakta2
atau gejala2 secara ilmiah.
 Ilmu yg mempelajari cara2 melakukan pengamatan dgn pemikiran yg tepat
secara terpadu melalui tahapan2 yg disusun secara ilmiah utk mencari,
menyusun serta menganalisis & menyimpulkan data2, sehingga dpt digunakan
utk menemukan, mengembangkan & menguji kebenaran suatu pengetahuan
berdasarkan bimbingan Tuhan.

4

4. Perkembangan Metode Penelitian:
 Trial and error
 Problematic tidak dibatasi dgn jelas
 Tata kerja & cara2 pemecahan masih dicari sambil berjalan
 Observasi yg dilakukan sederhana & kualitatif
 Mencoba & mencoba lagi
 Authority & tradition
 Pendapat2 pimpinan selalu dikutip & dijadikan doktrin yg harus diikuti.
 Tradisi dlm kehidupan manusia memegang peranan penting.
 Speculation & argument
 Orang terlalu mendewakan akal & ketangkasan lidah, kebenaran dpt dicapai
dgn akal (pikir) & ucapan.
 Hypothesis & eksperimen
 Orang menggunakan ketajaman pikiran utk membuat dugaan2, mengumpulkan
fakta2, dan menarik kesimpulan2 umum.
 Analisa dilakukan dgn hati2, cermat & tajam terhadap fakta2 yg diperoleh dari
eksperimentasi, dokumen2 sejarah, observasi2, dsb.

5. Ilmiah dan Non-Ilmiah:
Ilmiah: Dilakukan cara-cara dengan tata urutan tertentu sehingga tercapai ilmu

pengetahuan yg benar atau logis.

 Skeptik : upaya utk selalu menanyakan bukti2 atau fakta2 terhadap setiap

pernyataan.

 Analitik : kegiatan utk selalu menimbang-nimbang setiap permasalahan yg
dihadapi, mana yg relevan, mana yg menjadi masalah utama, dsb.
 Kritik : berupaya utk mengembangkan kemampuan menimbangnya selalu

obyektif.

Non-Ilmiah:
 Akal sehat (Common sense) : serangkaian konsep/bagan konsep utk
penggunaan secara praktis dlm memecahkan suatu masalah.
 Prasangka : pencapaian pengetahuan yg diwarnai kepentingan orang yg
melakukannya -> pembuatan generalisasi yg terlalu luas.
 Otoritas ilmiah : orang2 yg biasanya berpendidikan tinggi & dianggap
mempunyai keahlian.
 Otoritas wibawa : orang2 yg dipilih atau dianggap sebagai pemimpin
masyarakat.
 Penemuan kebetulan & coba-coba : didasarkan atas tindakan yg bersifat
untunguntungan.
 Pendekatan intuitif (dorongan hati) : didapat melalui proses yg cepat tanpa
disadari atau terpikir lebih dulu

5

6. Jenis Penelitian:
 Penggolongan menurut bidangnya: penelitian pendidikan, sejarah, bahasa, ilmu
teknik, ekonomi, dll
 Penggolongan menurut tempatnya : lab., perpustakaan, lapangan
 Penggolongan menurut pemakaiannya: murni, dan terpakai /terapan
 Penggolongan menurut tujuan umumnya : eskploratif, developmental, dan
verifikatif
 Penggolongan menurut tarafnya : deskriptif dan inferensial
7. Tahapan Penelitian Lapangan :
 Menetapkan obyek atau pokok persoalan
 Menentukan isi & meletakkan arah utk kegiatan2 penelitian
 Menentukan metodologi yg cocok digunakan utk memecahkan masalah
 Membatasi obyek
 Membatasi luasnya & memberikan formulasi2 yg tegas terhadap pokok
persoalan
 Pedoman kerja
 Mencegah kemungkinan timbulnya kerancuan pengertian & kekaburan wilayah
persoalannya
 Mengumpulkan data atau informasi
 Data atau informasi yg berhubungan dgn pokok persoalan yg dikumpulkan
 Mengolah data dan menarik kesimpulan
 Menyaring & mengatur data atau informasi yg sudah masak.
 Merumuskan dan melaporkan hasilnya
 Melaporkan hasil penyelidikan ke public utk digunakan atau diuji kebenarannya
 Mengemukakan implikasi2 penyelidikan
 Menyebutkan konsekuensi2 terpenting dan rekomendasi2 utk aktivitas
dikemudian hari.

8. Tahapan Penelitian Murni:
Studi Literature:
 Menetapkan Tema Penelitian
 Mencari Satu atau Lebih Alternatif/Solusi Pemecahan
 Mencoba Solusi-Solusi Tersebut dan Melakukan Perbandingan dengan Solusi
yang Sudah Ada
 Melaporkan hasil
9. Tahapan Penelitian Pengembangan Sistem Informasi :
 Studi Lapangan
 Studi Literature
 Analisa Sistem
 Pengembangan Database
 Pengembangan Sistem

6

 Uji Coba
 Penerapan
10. Tahapan Penelitian Pengembangan Sistem Terapan:
 Studi Lapangan
 Studi Literature
 Penentuan Metode Yang Diterapkan
 Analisa Sistem
 Pengembangan Database (Optional)
 Pengembangan Sistem
 Uji Coba
 Penerapan

7

Tema Penelitian …..
1. Pemilihan Tema Penelitian:
 Unsur Utama
1. Tema penelitian belum pernah diteliti oleh orang lain
2. Tema penelitian dapat dijangkau
3. Tema penelitian berguna untuk diselidiki
 Unsur Penunjang
1. Tema penelitian dapat dikuasai
2. Data tersedia untuk tema penelitian yang dipilih
3. Tema penelitian menarik untuk diselidiki

2. Belum Diteliti :
 Tema penelitian yang dipilih belum pernah diselidiki orang lain
 Perlu mengikuti studi literature yang lengkap dan mendetail
1. Harus ada yang lain dengan yang sudah pernah dilakukan: metode yang lain,
data yang lain, pembanding yang lain dll
 Untuk penelitian terapan: perlu melakukan studi lapangan terhadap objek yang
menjadi tema penelitian

3. Dapat Diteliti :
 Perlu untuk mempelajari apakah tema penelitian yang dipilih bisa diselidiki atau
tidak.
1. Tingkat kesulitan tema penelitian
2. Kondisi politik
3. Kondisi sosial ekonomi
4. Kondisi waktu
 Jangan berpikir terlalu ideal, walaupun harus terus memikirkan bahwa penelitian
yang dilakukan harus berguna untuk kepentingan orang banyak

8

4. Signifikan :
 Perlu untuk mempelajari apakah penelitian yang dilakukan benar-benar berguna
untuk kepentingan umum
1. Secara langsung kepada masyarakat
2. Terhadap ilmu pengetahuan
3. Terhadap sistem-sistem kemasyarakatan yang ada
4. Terhadap perusahaan-perusahaan swasta
 Walaupun masih memiliki unsur prediksi, tetapi benar-benar perlu dilihat apakah
penelitian tersebut mempunyai nilai

5. Dapat Dikelola :
 Ruang lingkup tema penelitian yang dipilih harus dapat diatur oleh peneliti yang
berkepentingan baik dari segi:
1. Isi penelitian
2. Kemampuan peneliti
3. Time-frame
 Harus membuat kejelasan lingkup penelitian dan menyesuaikannya dengan time-
frame yang memungkinkan

6. Dapat Memberikan Hasil :
 Perlu untuk mempelajari tingkat kemungkinan tema penelitian yang dipilih akan
memberikan hasil yang diinginkan
1. Metode yang tidak terlalu sulit
2. Lapangan yang memungkinkan untuk dijangkau
3. Responden yang memungkinkan untuk memberikan keterangan
4. Reference yang memadai
 Perlu untuk mempersiapkan semua aspek, agar tidak mengalami kesulitan di
pertengahan jalan

7. Menarik :
 Walaupun hal ini merupakan faktor pendukung, tetapi merupakan hal yang
mempunyai dukungan terbesar keberhasilan suatu penelitian

9
 Peneliti harus mempunyai minat yang cukup tinggi terhadap tema penelitian yang
akan diselidiki
1. Idealnya, jangan memilih topik atas permintaan orang lain. Akan tetapi perlu
juga untuk mengetahui apakah peneliti itu mempunyai kemampuan untuk
melakukannya.
 Diskusi antar stakeholders sangat diperlukan

8. Sumber Tema Penelitian :
 Studi Literature
1. Tulisan ilmiah, buku-buku, majalah dll
 Studi Lapangan
1. Pemerintah, Perusahaan, Sekolah, Kota, Desa dll
 Diskusi Ilmiah
1. Diskusi ilmiah khusus maupun diskusi umum dengan para stakeholders
 Pemikiran Sendiri
1. Berdasarkan pengalaman atau pengamatan sendiri
9. Teori dan Hipotesis :
 Teori
1. Merupakan landasan dasar suatu permasalahan
2. Umumnya sudah terbukti kebenarannya
 Hipotesis
1. Landasan dasar yang perlu dibuktikan kebenarannya
2. Null Hypothesis (H0): Hypothesis yang menyatakan bahwa karakteristik sample
hasil penelitian sama dengan karakteristik sample awal
3. Alternative Hypothesis (Ha): Hypothesis yang menyatakan bahwa karakteristik
sample hasil penelitian berbeda dengan karakteristik sample awal

10. Teori dan Hipothesis (Examples) :
 Teori
1. A (1996) menjelaskan bahwa jumlah kelompok mutual funds tergantung pada
karakteristik dari fund yang ada
2. B (2005) menyatakan bahwa kinerja sebuah universitas akan lebih efektif bila
lebih banyak penelitian tercakup di dalam kurikulum
 Hipothesis

10
1. Jumlah kelompok mutual funds tergantung pada karakteristik dari fund yang ada
2. Kinerja sebuah universitas akan lebih efektif bila lebih banyak penelitian
tercakup di dalam kurikulum

11. Pemilihan Tema Untuk Pengembangan Sistem :
 Studi lapangan, studi literature, dan diskusi
 Tidak perlu mengembangkan hypothesis
 Teori-teori yang perlu dipelajari umumnya berguna agar pengembangan sistem dan
sistem yang dikembangkan dapat menjadi lebih efektif dan efesien
 Hati-hati: Karena duplikasi topik akan mudah untuk terjadi, terutama dengan topik
yang sudah dikembangkan di institusi-institusi lain

LITERATURE REVIEW …..
1. Literature Review
 Definisi, Langkah-Langkah, Sumber dan Hal-hal yang perlu dicatat
 Hal-hal yang perlu diperhatikan :
1. Skimming, Paragraph Statement, Document Statement, Paraphrasing, Citing,
List of Publications
 English: Is a critical analysis of the research conducted on a particular topic or
question in the field of science
 Bahasa Indonesia: Merupakan analisa berupa kritik (membangun maupun
menjatuhkan) dari penelitian yang sedang dilakukan terhadap topik khusus atau
pertanyaan terhadap suatu bagian dari keilmuan
 Literature Review Bukan Summary
 Literature Review merupakan cerita ilmiah terhadap suatu permasalahan tertentu
Contoh 1 :

Keenam permasalahan ini adalah beberapa hal yang perlu diperhatikan
pada saat menggunakan K-Means dalam mengelompokkan data.
Permasalahan 1 umumnya disebabkan oleh perbedaan proses inisialisasi
anggota masing-masing cluster. Proses initialisasi yang sering digunakan
adalah proses inisialisasi secara random. Dalam suatu studi
perbandingan[13], proses inisialisasi secara random mempunyai

11
kecenderungan untuk memberikan hasil yang lebih baik dan independent,
walaupun dari segi kecepatan untuk converge lebih lambat.

Contoh 2 :

Permasalahan 2 merupakan masalah laten dalam metode KMeans.
Beberapa pendekatan telah digunakan dalam menentukan jumlah cluster
yang paling tepat untuk suatu dataset yang dianalisa termasuk di antaranya
Partition Entropy (PE)[3] dan GAP Statistics[15]. Satu hal yang patut
diperhatikan mengenai metode-metode ini adalah pendekatan yang
digunakan dalam mengembangkan metode-metode tersebut tidak sama
dengan pendekatan yang digunakan oleh K-Means dalam mempartisi data
items ke masing-masing cluster.

2. Hal-hal yang harus dilakukan
 Mengerti penelitian dan metode yang digunakan sebelumnya
 Menemukan apa yang masih bisa dikerjakan
 Memperjelas kesalahan, kesulitan dan masalah etika yang dihadapi orang lain
untuk membantu time management dan uang pada saat melakukan penelitian
 Meneliti organisasi/perorangan yang tertarik untuk melakukan penelitian tersebut
termasuk pesaing dan partner
 Mendefinisikan parameters yang menjadi bagian dari penelitian yang akan
dilakukan

3. Langkah-Langkah
 Mencari penelitian yang sekarang ini sedang dilakukan dari publikasi publikasi yang
sudah ada
 Buat summary dan catat isi dari publikasi-publikasi tersebut
 Gabungkan menjadi satu cerita ilmiah yang lengkap mengenai suatu permasalahan

4. Sumber
 Artikel Jurnal Yang Direview Berpasangan (Peer-reviewed Journal Articles):
Sumber Yang Paling Bagus

12

 Sumber Utama: jurnal, laporan penelitian, informasi dari wawancara/email
 Sumber Lanjutan: analisa terhadap sumber utama
 Komunitas Profesional

5. Yang Perlu Dicatat
 Penulis
 Judul
 Sumber (Nama Jurnal atau Prosidings)
 Tujuan Penelitian
 Hypothesis
 Metode Penelitian, Material, and Disain Eksperimen
 Data/Hasil
 Kesimpulan/Diskusi

6. Hal-hal yang perlu diperhatikan (Detail di Belakang)
 Skimming
 Paragraph Statement (Kalimat Utama di dalam suatu paragraph)
 Document Statement (Kalimat Permasalahan/Tema Penelitian)
 Paraphrasing
 Citing
 Daftar Pustaka

7. Skimming, Paragraph & Document Statement
 Skimming: Proses membaca dokumen objek secara cepat sambil mengambil inti-
inti dari setiap paragraph.
1. Membantu melakukan review dengan lebih cepat dan menyeluruh
 Paragraph Statement: Kalimat terpenting di dalam suatu paragraph
1. Membantu mengerti paragraph objek
 Document Statement: Statement utama dalam dokumen objek
1. Membantu mengerti tema keseluruhan dari dokumen objek

8. Paraphrasing

13
 Paraphrasing: melakukan pengungkapan ulang terhadap statement yang ingin
dicantumkan dengan cara yang berbeda dengan aslinya.
 Paraphrasing ini menghindarkan kita untuk mengutip statement seseorang secara
langsung persis seperti apa yang diungkapkan oleh orang itu
9. Contoh Paraphrasing - one statement
 Dokumen asli: Kehadiran Data Mining dilator belakangi dengan problema data
explosion yang dialami akhir-akhir ini dimana banyak organisasi telah
mengumpulkan data sekian tahun lamanya.
 Paraphrasing: Data yang telah dikumpulkan organisasi selama beberapa tahun
lamanya berakibat pada munculnya problema data explosion yang kemudian
berlanjut dengan kehadiran keilmuan Data Mining (Yudho Giri Sucahyo, 2003)

10. Contoh Paraphrasing – multiple statement
 Dokumen asli 1: Kehadiran Data Mining dilatar belakangi dengan problema data
explosion yang dialami akhir-akhir ini dimana banyak organisasi telah
mengumpulkan data sekian tahun lamanya.
 Dokumen asli 2: Perkembangan Data Mining yang pesat tidak dapat lepas dari
perkembangan teknologi informasi yang memungkinkan data dalam jumlah besar
terakumulasi.
 Paraphrasing: Kehadiran dan perkembangan Data Mining dipengaruhi oleh
perkembangan teknologi informasi yang memungkinkan organisasi untuk
mengumpulkan data dalam jumlah besar (Yudho Giri Sucahyo, 2003; Iko
Pramudiono,
2003)

11. Citing
 Citing: mencantumkan penulis buku, jurnal, proseding, internet terhadap
1. Pernyataan orang lain secara langsung
2. Pernyataan orang lain dalam bentuk paraphrasing
 Contoh :
1. A (1990) stated that information technology is a global phenomena
2. Information technology in the form of computer and communication technology
has been used globally all around the world (A, 1990; B, 1985)

14

12. Daftar Pustaka
 Daftar Pustaka: memasukkan publikasi yang dijadikan referensi
1. Buku
- A (1990). Introduction to Information Technology. MIT-Press, Washington.
2. Jurnal
- A(1990). The effect of information technology on people’s life. Journal of
Information Technology. Vol 1 (Summer), MIT-Press, Washington, pp. 140-
152.
3. Prosiding
- A(1990). The effect of information technology on people’s life. Proceeding of
Information Technology Conference (B edt.), MIT-Press, Washington, 140-
152.
4. Internet
- http://www.informationtechnology.com/publications/2345.html

Rabu, 17 Oktober 2018

Materi Tamyis tentang Huruf

MATERI TAMYIS


Kata dalam Alquran istilahnya adalah Alkalimat. Al kalimat dibagi kedalam 3 bagian

1. Huruf bermakna ( Kata Bantu )
2. Isim ( Kata Benda )
3. Fiil ( Kata Kerja )

Huruf dalam alquran dibagi oleh metode tamyiz kedalam 26 kolom. Jumlah keseluruhan ada 175 lafadz. Porsinya dalam Alquran ada 34,4%. Artinya kalau kita menguasai huruf 26 kolom kita bisa lebih mudah menguasai terjemah alquran 1/3 nya.


KOLOM 1

                                                                                                 
Lagu kolom 1 saudaranya bi jarin
Kolom 1~ Dilangit ada matahari
KOLOM 1 SAUDARANYA BI JARIN. lagunya
Bi~ dengan, ka ~ seperti , Li/la~ untuk, ilaa kepada (2x)
A'la~ diatas, min ~ dari, fi~ didalam, A'n~ dari, 
hatta~ sehingga
Bi-ta-wa ~ demi (2x)


KOLOM 2


Kolom 2~ ya robbi bil mustofa
KOLOM 2 SAUDARANYA KAANA ROFA'U NASHOBA.  
kaana ~ adalah, Laisa~ tiada bukan (2x)


KOLOM 3 


Kolom 3~ nadzom Sholli wasalimna
KOLOM 3 SAUDARA INNA NASHOBA ROFAU
inna~ sesungguhnya,
anna ~ sesungguhnya(2x)

Kaanna~ (seakan-akan)
Lakinna~ ( akan tetapi)

La'alla ~ semoga supaya
Laita~ andaikan.

KOLOM 4


Kolom 4~ Sorban palid
KOLOM 4 SAUDARANYA LAA NASHOBA LINNAKIROH

lalalala~ tidak ada
Lalalala~ tidak ada
Lalalala ~ tidak ada
La Nashoba Linnakiroh


KOLOM 5 


KOLOM 5 SAUDARANYA ILLA NASHOBA LILMUSTASNA

illa...illa...illa...illaaaa
illa artinya kecuali

illa artinya kecuali
illa nashoba lilmustasna.

KOLOM 6


Kolom 6~ are re are re kya huwa ( india
KOLOM 6 SAUDARANYA YAA NASHOBA LILMUDHOF.

Yayayaya~ wahai...wahai
Yayayaya~wahai...wahai

Yayayaya~ wahai....wahai
Ya Nashoba Lilmudhof.


KOLOM 7


Kolom 7~ maulaaya
KOLOM 7 SAUDARANYA yaa nidaa. lagunya
Ya nidaa...yaa nidaa
Ya nidaa....yaa nidaa

Ya, ya ayyuha ~ wahai
Ya Ayyatuha ~ wahai (2x)


KOLOM 8


Kolom 8~ yaa badrotim
KOLOM 8 SAUDARANYA AN YANSIBA

AN~ hendaknya, LAN~tidak akan, idzan~klo demikian, (2x)

Kai ~ supaya, Li ~ supaya (2x)

Hatta ~ sehingga


KOLOM 9


Kolom 9~sepohon kayu
KOLOM 9 SAUDARA Laa tajzum

Lalala...lala...lala....laa tajzum(2x)
Lala...janganlah
Lala...janganlah
Lala~ janganlah
Lala~ tajzum


KOLOM 10


Lirik lagu kolom 10 Lagu ya robbi bil mustofa

KOLOM 10 SAUDARANYA Lam Yajzum
Lam~ tidak
Lamma~ tidak
Li,wal,fal ~ hendaklah


KOLOM 11                                                               KOLOM 12


KOLOM 13


Kolom 13~ penganten baru
KOLOM 13 SAUDARANYA Alatfu. lagunya

Wa~ dan, au~ atau, fa~ maka, am~ atau
Syalala....lalala
Amma~ adapun, tsumma~ kemudian.
Syalala....lalala

Bal~ bahkan, hatta~ sehingga, lakin~ akan tetapi
(2x)
Itu semua....itu semua al'atfu dan artinya.


KOLOM 14


Kolom 14 ~ perdamaian
KOLOM 14 SAUDARANYA ASSYARTU
Idz, idzaa, idzan~ jika
Imma~ artinya jika tidak(2x)
Amma~ adapun
Lamma~ ketika
Lau~jika(2x)
Laula,lauma~ mengapa tidak (2x)

KOLOM 15-19

Kolom 15-19~indung-indung
KOLOM 15-19 SAUDARA alistifham,attaukid,istiqbal dan ni'ma-bi^sa
A~ apakah, Alla~ ingatlah, ayyu~ siapakah, aina~ dimana,
Ma~ apakah, man~ siapakah, mata~ kapan, kam~ berapa
Kaifa~ bagaimana, hal~ apakah,mada~ apakah, lima~ kenapa,
Limada~ kenapa, la~ sungguh,Qod~ sungguh,laqod~ sungguh
Sa~ akan, saufa ~ akan, ma ~ bukan, Laa~ bukan,
Ni'ma ~ sebaik, BI^sa~ sejelek, itu alistifham dan jawabnya


KOLOM 20


Kolom 20~ adilulana( Qasidah)
KOLOM 20 SAUDARANYA Dhorof. lagunya

Qobla~ sebelum, ba'da~ sesudah, ghoiro-dhuna~ selain,bukan.

Amama~ didepan, waro^a-kholfa~ dibelakang, fauqo~ diatas

Tahta~ di bawah, janiba~ disamping
Haula~ disekitar, kulla~ setiap
Ma'a~ beserta, i'nda~ disisi, baina~ diantara.

Itu semua huruf dhorof dan artinya.


KOLOM 21
Kolom 21~maushul
KOLOM 21 SAUDARANYA Maushul
Alladzi,Alladzani,alladzina~ orang yang (2x)
Allati, Allatani, Allaati,Allai~ orang yang
Ma~ apa yang, man ~ siapa yang (2x)


KOLOM 22  KOLOM 23


Kolom 22-23~Isyarah
KOLOM 22-23 SAUDARANYA ISYARAH.
Dzalika ~ itu 1
Dzalikuma~ itu 2
Dzalikum~ semua itu(2x)
Tilka~ itu satu
Tilkuma~ itu 2
Tilkum ~ semua itu
Ulaika~ mereka itu
Hadza~ ini 1
Hadzani~ ini 2
Haulai~ mereka ini (2x)
Hadzihi ~ ini 1
Hatani ~ ini 2
Haulai~ mereka ini ( 2x)


KOLOM 24


Kolom 24~ tidak diketahui judulnya
KOLOM 24 SAUDARANYA Dhomir. lagunya
Huwa, huma, hum
Hiya, huma, hunna
Anta, antuma,antum
Anti, antuma,antunna
Ana~nahnu (2x)
Artinya
Huwa-huma artinya dia
Huwa untuk lelaki 1
Huma untuk lelaki 2
Hum untuk mereka
lelaki-lelaki
Hiya-huma artinya dia
Hiya untuk lelaki 1
Huma untuk lelaki 2
Hunna untuk mereka 
wanita-wanita
Anta-antuma artinya kamu

Anta untuk lelaki 1
Antuma untuk lelaki 2
Antum untuk kalian
lelaki-lelaki

Anti-antuma artinya kamu
Anti untuk wanita 1
Antuma untuk wanita 2
Antunna untuk kalian 
Wanita-wanita.

Ana untuk saya sendiri
Nahnu untuk kami semua
Cukup itu saja 
dhomir dan artinya(2x)

KOLOM 25


Nadzom : wali

Hu-hi = dia lelaki
Huma-hima = mereka berdua
Hum-him = mereka lelaki

Ha= dia wanita
Huma-hima = mereka berdua
Hunna-hinna = mereka wanita

Ka = kamu lelaki
Kumaa= kalian berdua
Kum= kalian lelaki

Ki=kamu wanita
Kumaa= kalian berdua
Kunna = kalian wanita


Iy,ya,ni = aku
Naa= kami
2x


KOLOM 26


KOLOM 26 SAUDARANYA Dhomir.

Iyyahu-iyyahuma~ hanya kepadanya
Iyyahum~ hanya kepada mereka 
lelaki-lelaki

Iyyaha-iyyahuma~ hanya kepadanya
Iyyahunna~hanya kepada mereka
Wanita-wanita.
Reff

Iyyakka-iyyakuma

~ hanya kepadamu
Syalala lalalala

Iyyakum
~ hanya kepada kalian
Lelaki-lelaki

Iyyaki-iyyakuma
~ hanya kepadamu

Syalala lalalala

Iyyakunna~ hanya kepada kalian 

Wanita - wanita
Iyyaya~hanya kepadaku
Iyyanaa~kepada kami
===2x======


Terimakasih sebanyak banyaknya kepada guru saya yang telah mengajarkan saya tentang materi ini . Beliau adalah Umi 'Atiah dan Abu Soleh Mansyur ( Bandung )
Semoga ilmu Tamyis ini bisa bermanfaat dan bisa menolong kita di akhirat kelak.


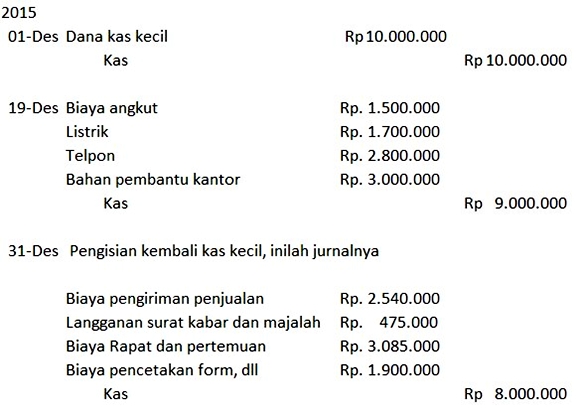
KAS KECIL

  Kas kecil Kas kecil adalah uang kas yang disediakan untuk membayar pengeluaran-pengeluaran yang jumlahnya relatif kecil dan tidak ek...